Ugrás a tartalomhoz

Biztosítás az új otthonhoz, a kulcsátadás napjától

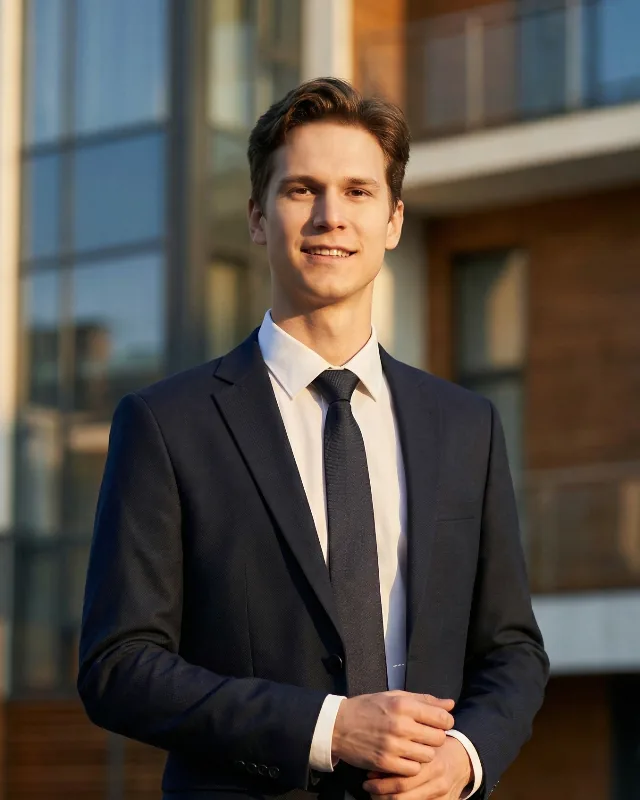
Papp Dávid Róbert vagyok, a CDHome csapatában én intézem a biztosításokat. Úgy dolgozom, hogy a kulcsátadás napján már védve legyen az otthona, és a hitel folyósítása se a biztosításon múljon.

A tanácsadás díjtalan, és semmire nem kötelez.

Papp Dávid Róbert portréja
Papp Dávid Róbert Az UNION Biztosító függő biztosításközvetítője MNB nyilvántartási szám: 226071400091

Mikor mit kell elintézni?

Egy lakásvásárlásnak négy pontja van, ahol a biztosítás számít. Ha ezek időben megvannak, a kulcsátadás után nincs mit pótolni.

  1. Az adásvétel után

    Felmérés. Megnézzük, mit kér a bank, és mekkora összegre kell biztosítani a házat: az újjáépítés költségére, nem a vételárra.

  2. A hitelbírálat alatt

    Vinkulálás. A bank a folyósítás előtt vagyonbiztosítást kér, amelyen zálogjogosultként szerepel. Ha a hitel mellé életbiztosítás is kell, azt is ekkor érdemes megkötni.

  3. A kulcsátadás napján

    Él a lakásbiztosítás. A kárveszély általában ekkor száll át Önre. Az eladó szerződése az ő nevére szól, arra nem lehet építeni.

  4. Évente

    Átnézés. Ha felújít, bővít, vagy értékesebb berendezés kerül a házba, a biztosítási összeg is kövesse, különben kárnál kevesebbet fizethet a biztosító.

Miben segítek?

Három biztosítás, amely egy otthonhoz kapcsolódik. Mindegyiknél ugyanazt a három kérdést teszem fel.

Lakásbiztosítás

Kinek
Aki most vesz otthont, vagy évek óta nem nézett rá a régi szerződésére.
Mit old meg
Tűz, vihar, beázás, csőtörés vagy betörés után nem a megtakarításából kell újrakezdenie.
Amire figyelek
Az újjáépítési költséghez igazított biztosítási összeg, a bank feltételei (vinkulálás), az önrész és a kizárások.
Erről kérdezek

Életbiztosítás a hitel mellé

Kinek
Akinek a törlesztője egy vagy két fizetésből jön, és a család számít rá.
Mit old meg
Ha a keresővel történik valami, a biztosítási összegből rendezhető a hitel, és a család az otthonban maradhat.
Amire figyelek
Hogy az összeg és a tartam kövesse a hitelt, mit kér a bank, és hogy a várakozási idők, kizárások előre kiderüljenek.
Erről kérdezek

Megtakarítás az önerőhöz

Kinek
Aki 3–8 éven belül vásárolna, és most gyűjti hozzá az önerőt.
Mit old meg
Rendszeres, tervezhető félretétel úgy, hogy a pénz elérhető maradjon.
Amire figyelek
A költségek, a hozzáférés és a reális hozamvárakozás, szépítés nélkül.
Erről kérdezek

Nyugdíjcélú megtakarításról és a többi UNION-biztosításról is kérdezhet. Kérdezek

„Ha a meglévő szerződése jobb, azt fogom mondani.”

Papp Dávid Róberta CDHome csapatából
  • Díjtalan tanácsadás. A jutalékot a biztosító fizeti, ha szerződés születik. Ha nem születik, akkor sem kérek pénzt.

  • Egy név, egy telefonszám. Nem call centert hív, hanem engem, a szerződéskötés után is.

  • Évente újranézzük. Ha változik az élete vagy az otthona, a szerződés is kövesse.

Közvetítői adatok

Biztosításközvetítő
Papp Dávid Róbert egyéni vállalkozó (nyilvántartási szám: 62552451, székhely: 2163 Vácrátót, Alkotmány út 47.)
Közvetítői státusz
Függő biztosításközvetítő (ügynök), az UNION Vienna Insurance Group Biztosító Zrt. megbízásából. Tevékenységéért a megbízó biztosító áll helyt.
MNB nyilvántartási szám
226071400091, ellenőrizhető az MNB intézménykeresőjében
Díjazás
A tanácsadásért Ön nem fizet. Ha szerződés jön létre, a közvetítő jutalékot kap a biztosítótól.
Panaszkezelés
A panasz útja és a Magyar Nemzeti Bank, illetve a Pénzügyi Békéltető Testület elérhetősége a panaszkezelési tájékoztatóban olvasható.

A biztosítási ügyeket Papp Dávid Róbert a saját nevében intézi; a Custom Dream Home Kft. az ajánlatkérést az Ön hozzájárulásával továbbítja neki.

Gyakori kérdések

Kell lakásbiztosítás a lakáshitelhez?

Igen. A bank a jelzáloghitel folyósításának feltételeként vagyonbiztosítást kér a fedezetül szolgáló ingatlanra, amelyen zálogjogosultként szerepel. Hogy pontosan milyen fedezetet vár el, az a bank feltételeiből derül ki: ezt a hitelajánlat alapján együtt nézzük meg.

Mi az a vinkulálás?

A lakásbiztosítás kiegészítése: amíg a hitel fennáll, kár esetén a biztosító a bank hozzájárulásával vagy közvetlenül a banknak fizet. Így a bank biztos lehet benne, hogy a kártérítés a ház helyreállítására vagy a hitel rendezésére megy. A hitel visszafizetése után a vinkulálás megszüntethető.

Mikortól kell a lakásbiztosítás, ha lakást veszek?

A birtokbaadás, vagyis a kulcsátadás napjától. A kárveszély általában ekkor száll át a vevőre, az eladó biztosítása pedig az ő nevére szól, arra nem lehet számítani. Hitelnél a bank ennél korábban, már a folyósítás előtt kéri a szerződést.

Van már lakásbiztosításom. Érdemes átnézni?

Ha több éve kötötte, igen. A leggyakoribb gond az alulbiztosítás: a biztosítási összeg nem követte az építési árakat, és kárnál emiatt kevesebbet fizethet a biztosító. Átnézem, és ha a meglévő szerződése rendben van, azt mondom.

Mennyibe kerül a tanácsadás?

Önnek semmibe. Ha szerződés jön létre, a biztosító fizet jutalékot a közvetítőnek. Ha nem jön létre, akkor sem kérek pénzt a tanácsadásért.

Csak az UNION Biztosító termékeit tudja ajánlani?

Igen. Az UNION Biztosító függő biztosításközvetítője (ügynöke) vagyok, ezért az UNION termékeit közvetítem. A meglévő szerződését viszont bármelyik biztosítónál átnézem, és ha az jobb, azt fogom mondani.

Mi lesz a lakásbiztosításommal, ha eladom a lakást?

Eladáskor a régi otthon biztosítása megszűnik, erről értesíteni kell a biztosítót. Ha közben új otthonba költözik, annak a biztosítását a birtokbaadás napjától indítjuk, így egyetlen nap sem marad ki.

Hol és hogyan tudunk beszélni?

Ahogy Önnek kényelmes: személyesen a CDHome dunaharaszti irodájában (Fő út 138.), telefonon vagy videóhívásban. Az első beszélgetéshez semmit nem kell előkészítenie; ha van már szerződése, azt hozza magával.

Kérjen visszahívást

Írja meg, miben segíthetek, és visszahívom. Ha már megvan a kulcsátadás dátuma, azt is jelezze, hogy a biztosítás időben elkészüljön.

Ezen a számon hívom vissza.
Miben segíthetek?

Az adatait csak arra használom, hogy felvegyem Önnel a kapcsolatot.